28 Min

E-Rechnung 2027: Fristen, Ausnahmen und die 800.000-Euro-Grenze

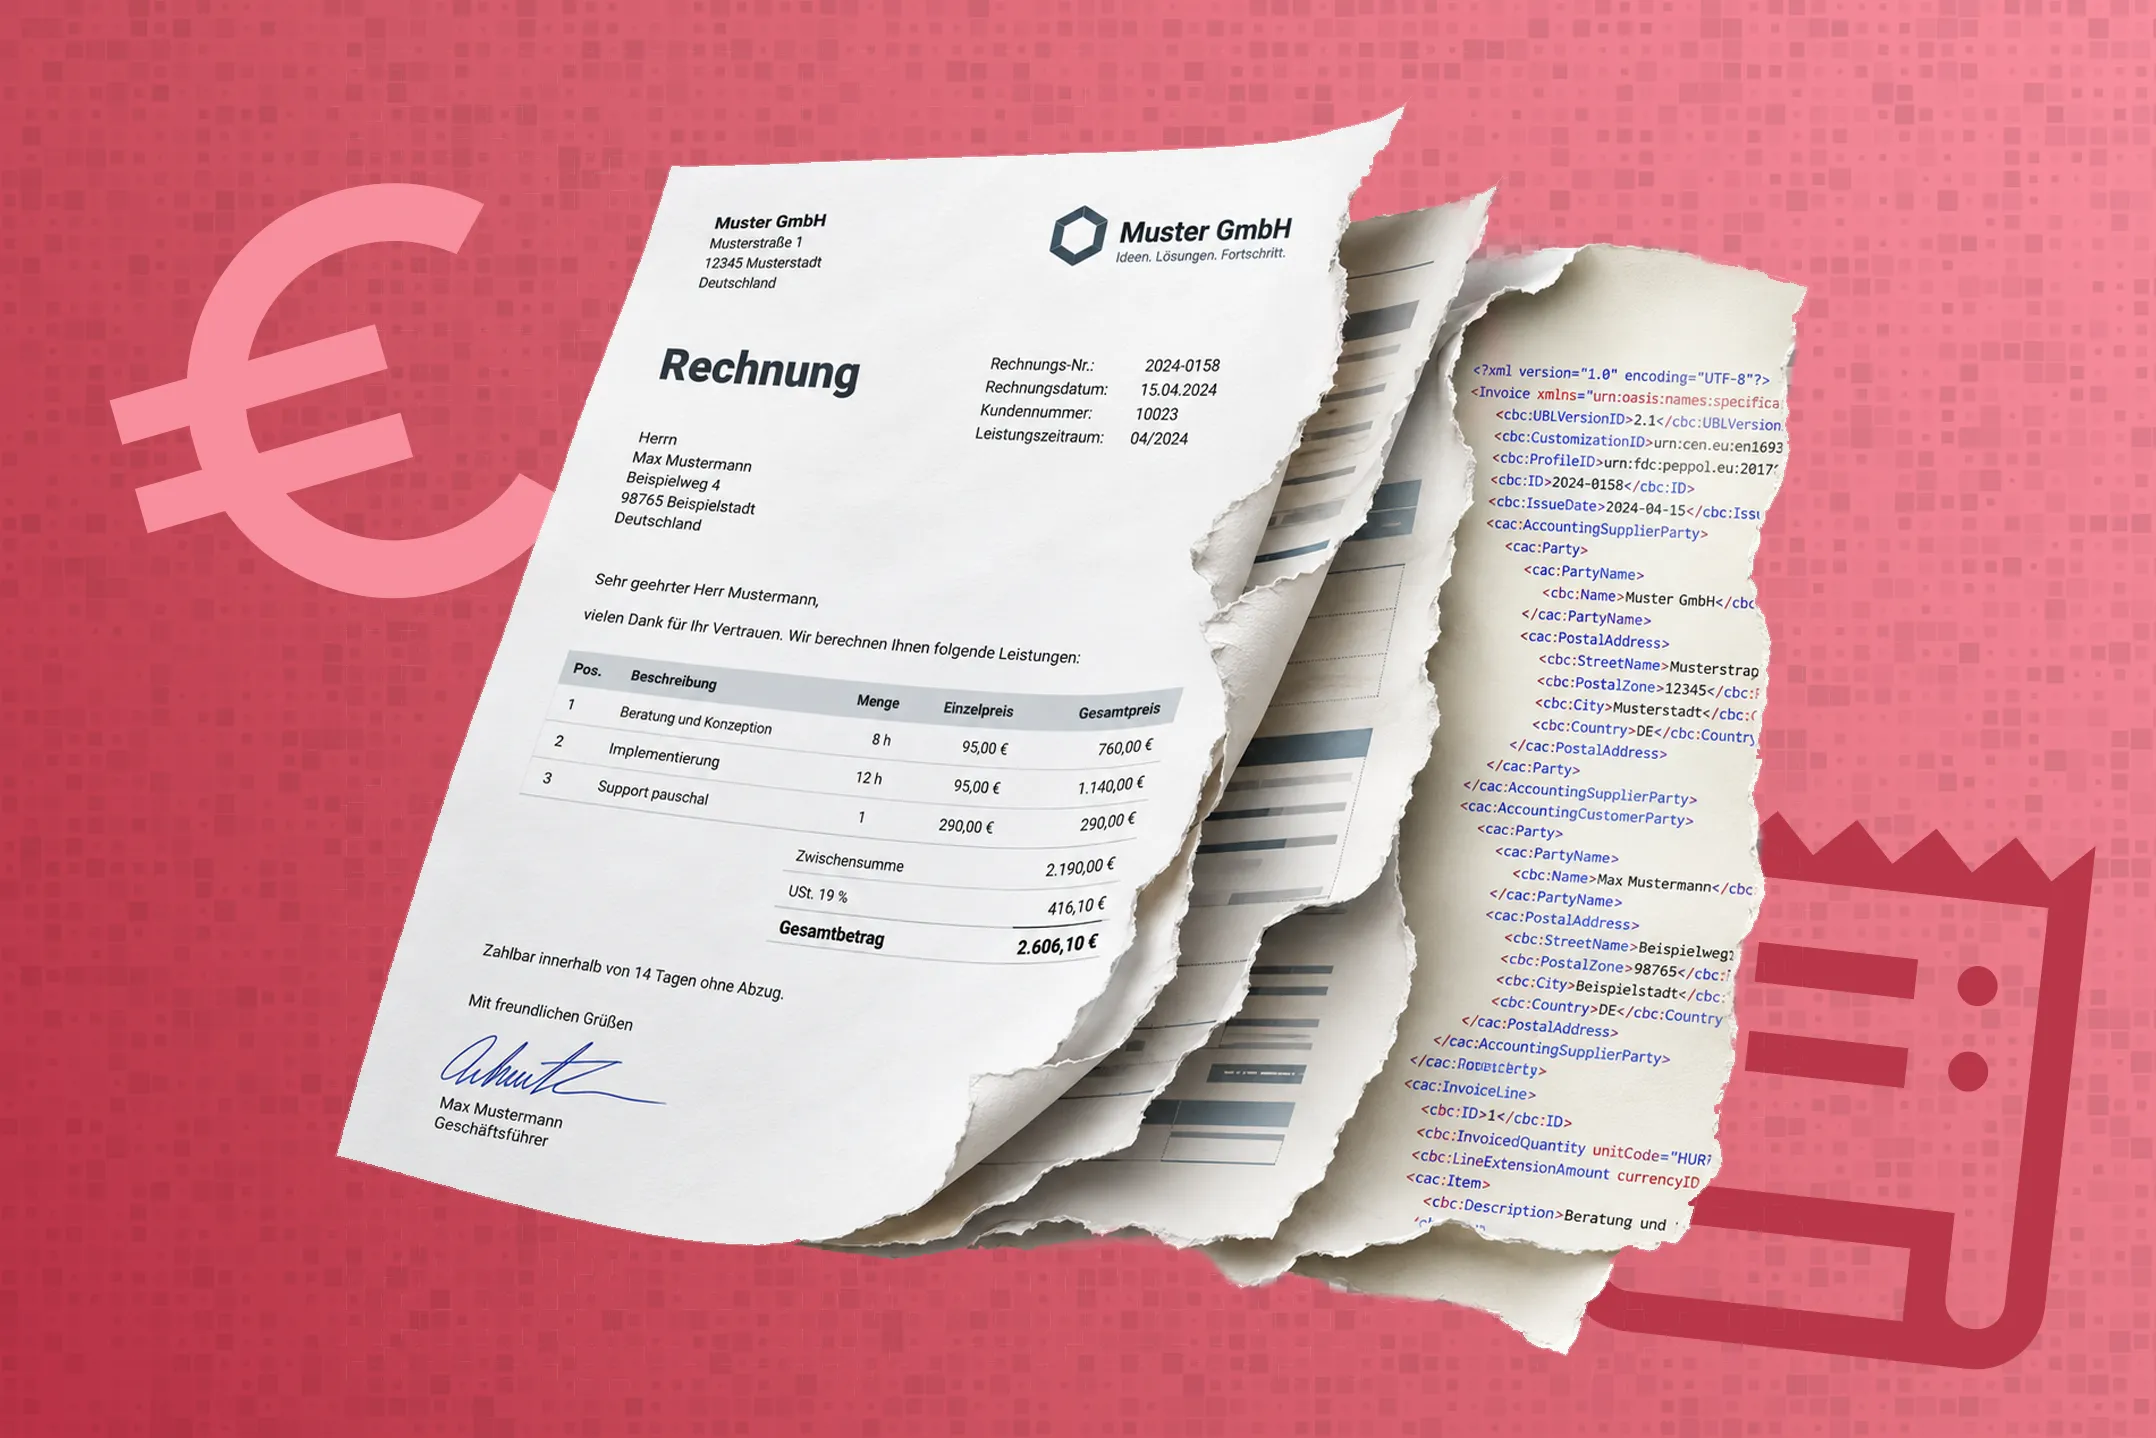
Darstellung einer aufgedröselten E-Rechnung.

Was ist beim Thema E-Rechnung ab 2027 zu beachten?

Die schrittweise Umstellung des deutschen Steuerwesens auf rein elektronische Rechnungsprozesse markiert eine der bedeutendsten Verwaltungsreformen der letzten Jahrzehnte. Bereits seit dem ersten Januar 2025 gilt in Deutschland für alle inländischen Unternehmen die gesetzliche Pflicht, elektronische Rechnungen im B2B-Bereich empfangen und verarbeiten zu können. Während dieser erste Meilenstein von vielen Selbstständigen, Freiberuflern und Kleinunternehmern noch vergleichsweise geräuschlos bewältigt wurde, rückt nun das Jahr 2027 als der nächste zentrale Stichtag in den Blickpunkt der kaufmännischen Praxis. Ab dem ersten Januar 2027 tritt die erste Stufe der gesetzlichen Pflicht zur aktiven Ausstellung von E-Rechnungen in Kraft. Damit wandelt sich die E-Rechnung von einer passiven Empfangsaufgabe zu einer aktiven Gestaltungspflicht im täglichen Geschäftsverkehr.

Für Selbstständige und Kleinunternehmer stellt sich in diesem Zusammenhang eine Reihe drängender Fragen. Es gilt zu klären, für welche Unternehmen die Pflicht zur Ausstellung ab 2027 konkret greift, welche Ausnahmeregelungen und Schwellenwerte der Gesetzgeber vorgesehen hat und welche gravierenden Risiken für den Vorsteuerabzug entstehen, wenn fehlerhafte Rechnungsformate verwendet werden. Darüber hinaus wirft die Umstellung spezielle Fragen bei Dauerschuldverhältnissen wie Mietverträgen oder Lizenzvereinbarungen sowie bei alltäglichen Barzahlungen und Bewirtungsbelegen auf. Dieser Leitfaden führt dich detailliert durch alle gesetzlichen Vorschriften, erklärt die feinen Unterschiede der zulässigen Formate und zeigt dir, wie du dein Unternehmen rechtssicher auf die neuen Anforderungen vorbereitest.

Das wichtigste in Kurzform
Ende der Übergangsfrist

Ab dem ersten Januar 2027 müssen alle inländischen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro verpflichtend strukturierte E-Rechnungen im B2B-Bereich ausstellen.

Weitere Übergangsregeln

Kleinunternehmer und Betriebe unterhalb dieser Umsattschwelle profitieren von Übergangsregeln oder Befreiungen bei der Rechnungsstellung, müssen jedoch bereits seit 2025 E-Rechnungen digital empfangen und aufbewahren.

Verlust des Vorsteuerabzug

Fehlerhafte Rechnungsformate wie einfache PDF-Dateien oder Papierausdrucke führen bei prüfungspflichtigen Umsätzen zum unwiderruflichen Verlust des Vorsteuerabzugs und verletzen die GoBD-Aufbewahrungspflichten.

Warum eine PDF-Datei nicht mehr ausreicht

Um die rechtlichen Pflichten ab dem Jahr 2027 korrekt einzuordnen, musst du als Erstes den gesetzlichen Begriff der E-Rechnung genau verstehen. Das Wachstumschancengesetz und die Neuregelungen im Umsatzsteuergesetz definieren eine E-Rechnung keineswegs als jedes beliebige digitale Dokument. Eine E-Rechnung im umsatzsteuerrechtlichen Sinne ist ausschließlich eine Rechnung, die in einem strukturierten, elektronischen Format ausgestellt, übermittelt und empfangen wird sowie eine automatische und elektronische Verarbeitung ermöglicht. Entscheidend ist dabei, dass der enthaltene Datensatz der europäischen Norm EN 16931 entspricht.

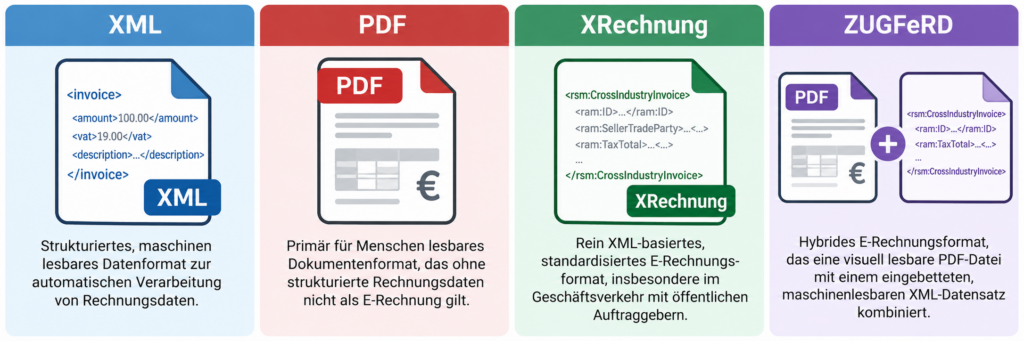
Eine herkömmliche PDF-Datei, ein eingescannter Papierbeleg oder ein mit Microsoft Word beziehungsweise Excel erstelltes Dokument ist rechtlich ausdrücklich keine E-Rechnung. Solche Formate gelten seit dem Jahr 2025 umsatzsteuerlich lediglich als sogenannte sonstige Rechnungen. Der wesentliche Unterschied liegt im Aufbau der Datei. Während eine normale PDF-Datei primär für das menschliche Auge gestaltet ist und Daten wie Beträge, Leistungsbeschreibungen oder Steuernummern unstrukturiert als visueller Text vorliegen, enthält eine echte E-Rechnung einen standardisierten XML-Datensatz. Dieser Datensatz kann von Buchhaltungssystemen und ERP-Software ohne manuelles Abtippen oder fehleranfällige optische Zeichenerkennung maschinell ausgelesen, geprüft und direkt weiterverarbeitet werden.

In der deutschen Unternehmenspraxis haben sich für diesen strukturierten Datenaustausch zwei wesentliche Standardformate etabliert, nämlich die XRechnung und das ZUGFeRD-Format. Die XRechnung ist ein reines XML-Format. Wenn du eine XRechnung öffnest, siehst du ohne spezielle Software lediglich einen technischen Programmcode voller Tags und Datenfelder. Dieses Format wird insbesondere im Geschäftsverkehr mit öffentlichen Auftraggebern und Behörden zwingend gefordert.

Das ZUGFeRD-Format ist hingegen ein hybrides Rechnungsformat. Es kombiniert eine visuell lesbare PDF-Datei mit einem im Hintergrund eingebetteten, strukturierten XML-Datensatz nach der Norm EN 16931. Das ZUGFeRD-Format bietet im kaufmännischen Alltag den großen Vorteil, dass der menschliche Benutzer die Rechnung wie gewohnt als Dokument auf dem Bildschirm betrachten und ausdrucken kann, während die Buchhaltungssoftware parallel die eingebetteten XML-Daten maschinell ausliest. Aus rechtlicher Sicht gilt bei allen ZUGFeRD-Rechnungen der Grundsatz, dass im Zweifelsfall stets der strukturierte XML-Datensatz als die maßgebliche und verbindliche Originalrechnung anzusehen ist.

Für welche Unternehmer wird die E-Rechnung ab 2027 verpflichtend?

Die Pflicht zur Nutzung der E-Rechnung wird vom Gesetzgeber in einem verbindlichen Stufenplan umgesetzt, um der Wirtschaft eine schrittweise Anpassung der technischen Systeme und internen Abläufe zu ermöglichen. Die zeitliche Abfolge unterscheidet dabei strikt zwischen der Pflicht zum Empfang von E-Rechnungen und der Pflicht zur aktiven Ausstellung eigener E-Rechnungen.

Die ausnahmslose Empfangspflicht gilt bereits seit dem ersten Januar 2025. Seit diesem Tag muss jedes inländische Unternehmen in der Lage sein, E-Rechnungen im strukturierten XML-Format von anderen Unternehmen entgegenzunehmen und ordnungsgemäß digital zu verarbeiten. Für diesen Empfang existiert keinerlei Übergangsfrist. Auch das Erfordernis einer vorherigen Zustimmung des Rechnungsempfängers zur elektronischen Rechnungsstellung ist für echte E-Rechnungen seit 2025 gesetzlich entfallen.

Der erste Januar 2027 markiert nun den entscheidenden Wendepunkt für die aktive Ausstellung von Rechnungen im B2B-Bereich. Ab diesem Stichtag läuft die allgemeine Übergangsregelung für alle Unternehmen ab, deren Gesamtumsatz im vorangegangenen Kalenderjahr 2026 mehr als 800.000 Euro betragen hat. Für die Berechnung dieses Schwellenwertes ist der Gesamtumsatz im Sinne des § 19 Abs. 2 des Umsatzsteuergesetzes maßgebend. Wenn dein Unternehmen im Jahr 2026 diese Umsatzgrenze von 800.000 Euro überschreitet, musst du ab dem ersten Januar 2027 für alle steuerpflichtigen B2B-Umsätze an andere inländische Unternehmer zwingend strukturierte E-Rechnungen ausstellen. Ein einfacher PDF-Versand oder die Übergabe einer Papierrechnung ist ab diesem Zeitpunkt für deine Ausgangsrechnungen nicht mehr gesetzlich zulässig.

Liegt der Gesamtumsatz deines Unternehmens im Jahr 2026 hingegen bei höchstens 800.000 Euro, profitierst du von einer verlängerten Übergangsfrist bis zum 31. Dezember 2027. In diesem Fall darfst du für Umsätze, die im Jahr 2027 erbracht werden, weiterhin Papierrechnungen oder sonstige elektronische Rechnungen wie normale PDF-Dateien versenden. Beachte jedoch, dass der Versand von sonstigen elektronischen Rechnungen wie PDF-Dateien weiterhin die ausdrückliche Zustimmung deines Geschäftspartners erfordert. Erst ab dem ersten Januar 2028 endet diese Übergangsregelung für kleinere Betriebe vollständig. Ab 2028 wird die E-Rechnungspflicht für alle B2B-Umsätze zwischen inländischen Unternehmen flächendeckend und unabhängig von der Unternehmensgröße verbindlich.

Eine besonders wichtige Sonderregelung betrifft Kleinunternehmer im Sinne des § 19 des Umsatzsteuergesetzes. Mit dem Jahressteuergesetz 2024 wurde die ursprüngliche Planung zur E-Rechnungspflicht für Kleinunternehmer korrigiert. Kleinunternehmer sind laut Gesetz dauerhaft von der Pflicht zur aktiven Ausstellung von E-Rechnungen befreit. Sie dürfen somit auch nach dem Jahr 2028 weiterhin konventionelle Papierrechnungen oder einfache PDF-Rechnungen an ihre Kunden ausstellen.

Allerdings betrifft diese Befreiung für Kleinunternehmer ausschließlich die Rechnungsausstellung. Von der gesetzlichen Empfangspflicht sind Kleinunternehmer keineswegs ausgenommen. Auch wenn du die Kleinunternehmerregelung nutzt, musst du seit dem ersten Januar 2025 in der Lage sein, E-Rechnungen deiner Lieferanten und Dienstleister im XML-Format entgegenzunehmen, lesbar zu machen und GoBD-konform zu archivieren.

Ausnahmen von der E-Rechnungspflicht

Obwohl die E-Rechnung zum grundlegenden Standard im deutschen Wirtschaftsleben wird, hat der Gesetzgeber für bestimmte Konstellationen praxisgerechte Ausnahmen definiert. In diesen Spezialfällen musst du auch nach Ablauf der Übergangsfristen im Jahr 2027 oder 2028 keine E-Rechnungen ausstellen.

Eine der bedeutendsten Ausnahmen betrifft Rechnungen an Endverbraucher und Privatkunden, den sogenannten B2C-Bereich. Da Privatpersonen in der Regel weder über entsprechende Software zur Verarbeitung von XML-Datensätzen verfügen noch zum Vorsteuerabzug berechtigt sind, bleiben für B2C-Umsätze Papierrechnungen oder einfache PDF-Dateien weiterhin unbeschränkt zulässig.

Eine weitere praxisrelevante Ausnahme gilt für Kleinbetragsrechnungen bis zu einem Bruttobetrag von 250 Euro gemäß § 33 der Umsatzsteuer-Durchführungsverordnung. Bei Rechnungen, deren Gesamtbetrag 250 Euro brutto nicht übersteigt, fordert der Gesetzgeber auch in Zukunft keine strukturierte E-Rechnung. Hier reicht weiterhin ein klassischer Kassenbon, ein Papierbeleg oder eine sonstige einfache Rechnung aus. Gleiches gilt für Fahrausweise gemäß § 34 der Umsatzsteuer-Durchführungsverordnung.

Zudem sind umsatzsteuerfreie Lieferungen und Leistungen nach § 4 Nr. 8 bis 29 des Umsatzsteuergesetzes von der E-Rechnungspflicht ausgenommen. Dies betrifft beispielsweise steuerfreie Heilbehandlungen von Ärzten und Therapeuten, allgemeinbildende Unterrichtsleistungen freier Dozenten oder steuerfreie Finanz- und Versicherungsdienstleistungen. Auch steuerfreie Vermietungen und Verpachtungen von Grundstücken fallen unter diese Ausnahmevorschrift.

Schließlich beschränkt sich die gesetzliche E-Rechnungspflicht strikt auf rein inländische B2B-Geschäfte. Ein Umsatz fällt nur dann unter die Pflicht, wenn sowohl der leistende Unternehmer als auch der Leistungsempfänger ihren Sitz, ihre Geschäftsleitung, ihren Wohnsitz oder eine beteiligte Betriebsstätte in Deutschland haben. Wenn du Waren oder Dienstleistungen an Unternehmen im Ausland fakturierst, finden die Regeln der deutschen E-Rechnungspflicht keine Anwendung. Rechnungen ins Ausland können daher wie bisher als PDF oder auf Papier versendet werden, sofern nicht ausländische Rechtsvorschriften im Bestimmungsland andere elektronische Formate verlangen.

Die Vorsteuerfalle

Das größte finanzielle Risiko im Zusammenhang mit der E-Rechnungspflicht liegt für dich als Unternehmer nicht in Bußgeldern, sondern beim Vorsteuerabzug. Nach den strengen Regelungen des Umsatzsteuergesetzes ist das Recht auf Vorsteuerabzug an das Vorliegen einer ordnungsgemäßen und gesetzlich konformen Rechnung geknüpft. Wenn ein Lieferant ab dem ersten Januar 2027 gesetzlich verpflichtet ist, eine E-Rechnung auszustellen, dir stattdessen aber nur eine Papier- oder PDF-Rechnung übermittelt, handelt es sich nicht um eine ordnungsgemäße Rechnung im Sinne des Gesetzes. Dieses Versäumnis fällt in der Unternehmenspraxis häufig erst Jahre später im Rahmen einer steuerlichen Betriebsprüfung auf. Stellt der Betriebsprüfer fest, dass für geltend gemachte Vorsteuerbeträge die erforderlichen strukturierten E-Rechnungen fehlen, wird das Finanzamt den Vorsteuerabzug rückwirkend versagen. Neben der Nachzahlung der bereits erstatteten Vorsteuer drohen dir in solchen Fällen erhebliche Nachzahlungszinsen. Eine nachträgliche Rechnungsberichtigung ist nach Jahren oft extrem schwierig oder aufgrund von möglichen Insolvenzen der damaligen Lieferanten vielleicht sogar unmöglich.

Im Übergangsjahr 2027 entsteht auf der Seite des Rechnungsempfängers ein gravierendes Kontrollproblem. Du weißt als Kunde in der Regel nicht, wie hoch der Gesamtumsatz deines Lieferanten im Jahr 2026 war. Wenn dir ein Geschäftspartner im Jahr 2027 weiterhin eine einfache PDF-Rechnung per E-Mail schickt, kannst du nicht ohne Weiteres erkennen, ob er die Übergangsregelung für Umsätze unter 800.000 Euro rechtmäßig in Anspruch nimmt oder ob er eigentlichen einer E-Rechnungspflicht unterliegt.

Das Bundesministerium der Finanzen hat in seinen Verwaltungsanweisungen klargestellt, dass dem Rechnungsempfänger der Vorsteuerabzug bei Verwendung eines falschen Rechnungsformats nicht allein deshalb versagt werden soll, wenn er nach den Umständen des Einzelfalls davon ausgehen konnte, dass der Rechnungsaussteller die Übergangsregelung in Anspruch nehmen durfte. Hierfür musst du jedoch die Sorgfalt eines ordentlichen Kaufmanns an den Tag legen. In der Praxis bedeutet dies, dass du verlangte Nachweise dokumentieren und im Zweifelsfall beim Lieferanten schriftlich nachfragen solltest, ob dessen Rechnungsstellung als sonstige Rechnung im Jahr 2027 rechtmäßig ist.

Eine weitere tückische Falle lauert ab 2027 bei alltäglichen Barzahlungen und Barbelegen. Bisher war es im Geschäftsalltag üblich, kleinere oder mittlere Einkäufe im Baumarkt, an der Tankstelle oder Restaurantrechnungen direkt bar oder mit EC-Karte zu bezahlen und den Kassenbeleg in die Buchhaltung zu geben. Sofern der Rechnungsbetrag die Grenze von 250 Euro brutto übersteigt, reicht ein einfacher Kassenbon ab dem ersten Januar 2027 nicht mehr aus, um den Vorsteuerabzug zu sichern, wenn der Verkäufer im Jahr 2026 mehr als 800.000 Euro Umsatz erzielt hat.

Wenn du beispielsweise im Jahr 2027 Baumaterialien für 350 Euro im Baumarkt kaufst oder ein Geschäftsessen für 300 Euro in einem Restaurant bar bezahlst, liegt der Betrag über der Kleinbetragsgrenze von 250 Euro. Das bauausführende Unternehmen oder der Gastronomiebetrieb liegt in der Regel über der Umsatzgrenze von 800.000 Euro und ist somit verpflichtend zur E-Rechnungsausstellung angehalten. In solchen Fällen musst du an der Kasse oder beim Servicepersonal deine vollständige Firmenanschrift und deine E-Mail-Adresse angeben. Der Händler oder Gastwirt muss dir im Anschluss an den Bezahlvorgang eine echte E-Rechnung im XML-Format nachliefern. Ein nachträgliches händisches Ergänzen deiner Adresse auf dem Papierbeleg führt ab 2027 unwiderruflich zum Verlust des Vorsteuerabzugs.

Besonderheiten bei Verträgen und Dauerrechnungen

In vielen Wirtschaftsbereichen basieren Geschäftsbeziehungen auf sogenannten Dauerschuldverhältnissen. Dazu gehören gewerbliche Mietverträge, Wartungs- und Instandhaltungsvereinbarungen, Software-Abonnements, Domain-Hosting oder Leasingverträge. Bei solchen Verträgen werden wiederkehrende Leistungen über einen längeren Zeitraum hinweg erbracht und in regelmäßigen Abständen bezahlt. In der bisherigen Praxis diente häufig der schriftliche Vertrag selbst als sogenannte Dauerrechnung, sodass nicht für jeden einzelnen Monat oder jedes Quartal eine separate Rechnung ausgestellt werden musste.

Mit der Einführung der E-Rechnungspflicht ändern sich die rechtlichen Vorgaben für Dauerrechnungen grundlegend. Nach den offiziellen Vorgaben der Finanzverwaltung muss für umsatzsteuerpflichtige Dauerschuldverhältnisse ab dem ersten Januar 2027 eine einmalige E-Rechnung im strukturierten XML-Format ausgestellt werden. Diese einmalige E-Rechnung bezieht sich auf den ersten Abrechnungszeitraum der Vertragslaufzeit, beispielsweise den ersten Monat oder das erste Quartal.

In dieser ersten elektronischen Dauerrechnung wird der zugrunde liegende schriftliche Vertrag entweder als strukturierter Anhang hinterlegt oder in den Datenfeldern der E-Rechnung eindeutig und zweifelsfrei in Bezug genommen. Sobald diese einmalige E-Rechnung ordnungsgemäß ausgestellt und übermittelt wurde, müssen für die nachfolgenden Zahlungsperioden keine weiteren E-Rechnungen erstellt werden, solange die vertraglichen Vereinbarungen unverändert fortbestehen.

Tritt jedoch im Laufe der Zeit eine Änderung der rechnungsrelevanten Pflichtangaben ein – etwa durch eine Mieterhöhung, eine Anpassung von Wartungsgebühren, geänderte Stundensätze oder eine Namens- beziehungsweise Adressänderung einer Vertragspartei –, wird die bisherige Dauerrechnung ungültig. In diesem Moment muss zwingend eine neue einmalige E-Rechnung im XML-Format für den geänderten Abrechnungszeitraum ausgestellt werden.

Eine wichtige Entlastung hat der Gesetzgeber für bestehende Altverträge geschaffen. Die Pflicht zur Ausstellung einer einmaligen elektronischen Dauerrechnung betrifft ausschließlich Verträge, die ab dem ersten Januar 2027 neu abgeschlossen werden. Für bereits vor dem ersten Januar 2027 bestehende Dauerschuldverhältnisse – wie etwa einen seit Jahren laufenden Mietvertrag – muss keine E-Rechnung nachträglich ausgestellt werden, solange keine wesentlichen Vertragsänderungen eintreten.
Erstelle jetzt rechtssichere Angebote und Rechnungen!

Revisionssichere Archivierung und GoBD-Konformität

Ein von vielen Selbstständigen unterschätzter Aspekt der E-Rechnungspflicht betrifft die anschließende Aufbewahrung der digitalen Dokumente. Nach den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) müssen E-Rechnungen zwingend in ihrem strukturierten Originalformat aufbewahrt werden.

Wenn du eine E-Rechnung im XML-Format erhältst, reicht es rechtlich keineswegs aus, die Datei lediglich auf Papier auszudrucken und im Ordner abzuheften oder als einfache PDF-Datei in einem gewöhnlichen Ordner auf der Festplatte zu speichern. Durch das Ausdrucken oder bloße Umwandeln geht die maschinelle Auswertbarkeit des strukturierten Datensatzes verloren, wodurch der gesetzliche Status der Originalrechnung vernichtet wird. Bei einer Betriebsprüfung wird ein Papierausdruck einer echten XML-Rechnung vom Finanzamt nicht als Original beachtet.

Für die Aufbewahrungsfrist von Rechnungen gilt seit dem ersten Januar 2025 eine verkürzte Frist von acht Jahren gemäß § 14b Abs. 1 des Umsatzsteuergesetzes. Während dieser gesamten achtjährigen Aufbewahrungsfrist musst du gewährleisten, dass die XML-Dateien unveränderbar, fälschungssicher und jederzeit maschinell auslesbar gespeichert sind. Nachträgliche Manipulationen an den Rechnungsdateien müssen technisch unmöglich sein oder lückenlos und dauerhaft protokolliert werden.

Um diese strengen GoBD-Anforderungen ohne immensen eigenen IT-Aufwand zu erfüllen, empfiehlt sich für Selbstständige und Kleinunternehmer der Einsatz geprüfter Buchhaltungs- und Dokumentenmanagementsysteme. Moderne Cloud-Softwarelösungen übernehmen die GoBD-konforme und fälschungssichere Archivierung der ein- und ausgehenden E-Rechnungen automatisch im Hintergrund und sichern dein Unternehmen bei künftigen Betriebsprüfungen ab.

Schritt-für-Schritt-Fahrplan: So bereitest du dein Unternehmen rechtzeitig vor

Auch wenn für kleinere Betriebe mit unter 800.000 Euro Umsatz die Pflicht zur aktiven Ausstellung eigener E-Rechnungen erst ab 2028 greift, solltest du das Thema keinesfalls auf die lange Bank schieben. Da größere Lieferanten bereits ab 2027 flächendeckend E-Rechnungen versenden, trifft dich die Umstellung im täglichen Rechnungseingang unmittelbar zum Jahreswechsel 2027. Der folgende Vier-Schritte-Fahrplan hilft dir, dein Unternehmen strukturiert vorzubereiten.

Im ersten Schritt führst du eine Bestandsaufnahme deiner aktuellen Rechnungsprozesse durch. Prüfe deinen voraussichtlichen Gesamtumsatz für das Jahr 2026, um exakt zu ermitteln, ab welchem Stichtag dein Unternehmen zur aktiven Ausstellung von E-Rechnungen verpflichtet ist. Analysiere parallel deine Lieferantenstruktur und identifiziere Geschäftspartner, die ab 2027 voraussichtlich E-Rechnungen an dich übermitteln werden.

Im zweiten Schritt wählst du eine geeignete Softwarelösung aus. Wenn du bisher deine Rechnungen manuell in Word oder Excel geschrieben und E-Mails ohne spezialisiertes Programm verwaltet hast, ist es spätestens jetzt Zeit für den Umstieg auf eine moderne Buchhaltungssoftware. Achte darauf, dass die Software E-Rechnungen in den Standardformaten XRechnung und ZUGFeRD sowohl im Versand als auch im Empfang fehlerfrei verarbeiten und GoBD-konform archivieren kann.

Im dritten Schritt optimierst du deinen digitalen Rechnungseingang. Richte eine zentrale, eindeutige E-Mail-Adresse ausschließlich für den Empfang von Eingangsrechnungen ein. Trenne organisatorisch den Eingang von strukturierten E-Rechnungen von sonstiger Geschäftskorrespondenz, um Verwechslungen, Datenverluste oder doppelte Buchungen zu vermeiden.

Im vierten Schritt stimmst du dich eng mit deiner Steuerberatung und deinen wesentlichen Geschäftspartnern ab. Kläre technische Schnittstellen und Testläufe frühzeitig im Vorfeld ab. Passe gegebenenfalls deine Allgemeinen Geschäftsbedingungen (AGB) und Einkaufsbedingungen an, um verbindliche Kommunikationswege, Rechnungsformate und Haftungsfragen bei Übertragungsstörungen rechtssicher zu regeln.

Ein vorausschauender Blick zeigt zudem, dass die E-Rechnungspflicht nur der erste Baustein einer europaweiten Digitalisierung des Steuerwesens ist. Im Rahmen der EU-Initiative VAT in the Digital Age (ViDA) ist ab dem Jahr 2030 ein verbindliches digitales Meldesystem für grenzüberschreitende B2B-Umsätze geplant, das direkt auf den strukturierten Daten der E-Rechnung aufbaut. Wer seine Prozesse heute sauber auf strukturierte Daten umstellt, schafft nicht nur Rechtssicherheit für das Jahr 2027, sondern legt das Fundament für eine hochgradig automatisierte, zukunftsfähige und effiziente Unternehmensführung.

Artikel zu ähnlichen Themen