Die Vorsteuerfalle
Das größte finanzielle Risiko im Zusammenhang mit der E-Rechnungspflicht liegt für dich als Unternehmer nicht in Bußgeldern, sondern beim Vorsteuerabzug. Nach den strengen Regelungen des Umsatzsteuergesetzes ist das Recht auf Vorsteuerabzug an das Vorliegen einer ordnungsgemäßen und gesetzlich konformen Rechnung geknüpft. Wenn ein Lieferant ab dem ersten Januar 2027 gesetzlich verpflichtet ist, eine E-Rechnung auszustellen, dir stattdessen aber nur eine Papier- oder PDF-Rechnung übermittelt, handelt es sich nicht um eine ordnungsgemäße Rechnung im Sinne des Gesetzes. Dieses Versäumnis fällt in der Unternehmenspraxis häufig erst Jahre später im Rahmen einer steuerlichen Betriebsprüfung auf. Stellt der Betriebsprüfer fest, dass für geltend gemachte Vorsteuerbeträge die erforderlichen strukturierten E-Rechnungen fehlen, wird das Finanzamt den Vorsteuerabzug rückwirkend versagen. Neben der Nachzahlung der bereits erstatteten Vorsteuer drohen dir in solchen Fällen erhebliche Nachzahlungszinsen. Eine nachträgliche Rechnungsberichtigung ist nach Jahren oft extrem schwierig oder aufgrund von möglichen Insolvenzen der damaligen Lieferanten vielleicht sogar unmöglich.
Im Übergangsjahr 2027 entsteht auf der Seite des Rechnungsempfängers ein gravierendes Kontrollproblem. Du weißt als Kunde in der Regel nicht, wie hoch der Gesamtumsatz deines Lieferanten im Jahr 2026 war. Wenn dir ein Geschäftspartner im Jahr 2027 weiterhin eine einfache PDF-Rechnung per E-Mail schickt, kannst du nicht ohne Weiteres erkennen, ob er die Übergangsregelung für Umsätze unter 800.000 Euro rechtmäßig in Anspruch nimmt oder ob er eigentlichen einer E-Rechnungspflicht unterliegt.
Das Bundesministerium der Finanzen hat in seinen Verwaltungsanweisungen klargestellt, dass dem Rechnungsempfänger der Vorsteuerabzug bei Verwendung eines falschen Rechnungsformats nicht allein deshalb versagt werden soll, wenn er nach den Umständen des Einzelfalls davon ausgehen konnte, dass der Rechnungsaussteller die Übergangsregelung in Anspruch nehmen durfte. Hierfür musst du jedoch die Sorgfalt eines ordentlichen Kaufmanns an den Tag legen. In der Praxis bedeutet dies, dass du verlangte Nachweise dokumentieren und im Zweifelsfall beim Lieferanten schriftlich nachfragen solltest, ob dessen Rechnungsstellung als sonstige Rechnung im Jahr 2027 rechtmäßig ist.
Eine weitere tückische Falle lauert ab 2027 bei alltäglichen Barzahlungen und Barbelegen. Bisher war es im Geschäftsalltag üblich, kleinere oder mittlere Einkäufe im Baumarkt, an der Tankstelle oder Restaurantrechnungen direkt bar oder mit EC-Karte zu bezahlen und den Kassenbeleg in die Buchhaltung zu geben. Sofern der Rechnungsbetrag die Grenze von 250 Euro brutto übersteigt, reicht ein einfacher Kassenbon ab dem ersten Januar 2027 nicht mehr aus, um den Vorsteuerabzug zu sichern, wenn der Verkäufer im Jahr 2026 mehr als 800.000 Euro Umsatz erzielt hat.
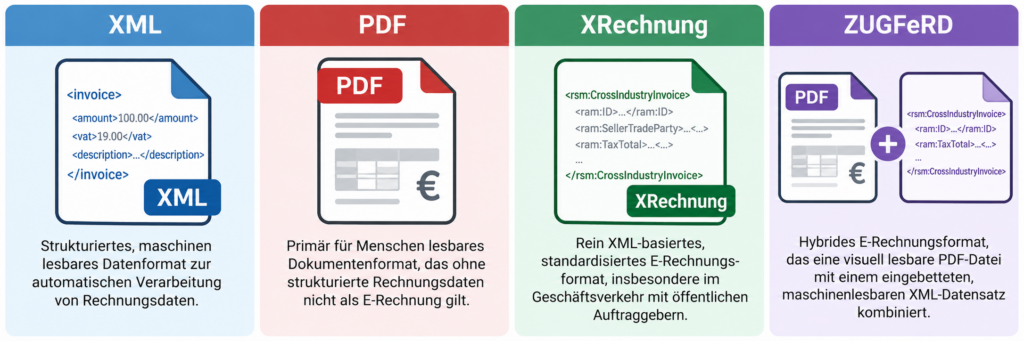
Wenn du beispielsweise im Jahr 2027 Baumaterialien für 350 Euro im Baumarkt kaufst oder ein Geschäftsessen für 300 Euro in einem Restaurant bar bezahlst, liegt der Betrag über der Kleinbetragsgrenze von 250 Euro. Das bauausführende Unternehmen oder der Gastronomiebetrieb liegt in der Regel über der Umsatzgrenze von 800.000 Euro und ist somit verpflichtend zur E-Rechnungsausstellung angehalten. In solchen Fällen musst du an der Kasse oder beim Servicepersonal deine vollständige Firmenanschrift und deine E-Mail-Adresse angeben. Der Händler oder Gastwirt muss dir im Anschluss an den Bezahlvorgang eine echte E-Rechnung im XML-Format nachliefern. Ein nachträgliches händisches Ergänzen deiner Adresse auf dem Papierbeleg führt ab 2027 unwiderruflich zum Verlust des Vorsteuerabzugs.
Besonderheiten bei Verträgen und Dauerrechnungen
In vielen Wirtschaftsbereichen basieren Geschäftsbeziehungen auf sogenannten Dauerschuldverhältnissen. Dazu gehören gewerbliche Mietverträge, Wartungs- und Instandhaltungsvereinbarungen, Software-Abonnements, Domain-Hosting oder Leasingverträge. Bei solchen Verträgen werden wiederkehrende Leistungen über einen längeren Zeitraum hinweg erbracht und in regelmäßigen Abständen bezahlt. In der bisherigen Praxis diente häufig der schriftliche Vertrag selbst als sogenannte Dauerrechnung, sodass nicht für jeden einzelnen Monat oder jedes Quartal eine separate Rechnung ausgestellt werden musste.
Mit der Einführung der E-Rechnungspflicht ändern sich die rechtlichen Vorgaben für Dauerrechnungen grundlegend. Nach den offiziellen Vorgaben der Finanzverwaltung muss für umsatzsteuerpflichtige Dauerschuldverhältnisse ab dem ersten Januar 2027 eine einmalige E-Rechnung im strukturierten XML-Format ausgestellt werden. Diese einmalige E-Rechnung bezieht sich auf den ersten Abrechnungszeitraum der Vertragslaufzeit, beispielsweise den ersten Monat oder das erste Quartal.
In dieser ersten elektronischen Dauerrechnung wird der zugrunde liegende schriftliche Vertrag entweder als strukturierter Anhang hinterlegt oder in den Datenfeldern der E-Rechnung eindeutig und zweifelsfrei in Bezug genommen. Sobald diese einmalige E-Rechnung ordnungsgemäß ausgestellt und übermittelt wurde, müssen für die nachfolgenden Zahlungsperioden keine weiteren E-Rechnungen erstellt werden, solange die vertraglichen Vereinbarungen unverändert fortbestehen.
Tritt jedoch im Laufe der Zeit eine Änderung der rechnungsrelevanten Pflichtangaben ein – etwa durch eine Mieterhöhung, eine Anpassung von Wartungsgebühren, geänderte Stundensätze oder eine Namens- beziehungsweise Adressänderung einer Vertragspartei –, wird die bisherige Dauerrechnung ungültig. In diesem Moment muss zwingend eine neue einmalige E-Rechnung im XML-Format für den geänderten Abrechnungszeitraum ausgestellt werden.
Eine wichtige Entlastung hat der Gesetzgeber für bestehende Altverträge geschaffen. Die Pflicht zur Ausstellung einer einmaligen elektronischen Dauerrechnung betrifft ausschließlich Verträge, die ab dem ersten Januar 2027 neu abgeschlossen werden. Für bereits vor dem ersten Januar 2027 bestehende Dauerschuldverhältnisse – wie etwa einen seit Jahren laufenden Mietvertrag – muss keine E-Rechnung nachträglich ausgestellt werden, solange keine wesentlichen Vertragsänderungen eintreten.